


MediaPari||www.media-pari.com

media-pari.com — Biro Blitar Raya | 22 Oktober 2026
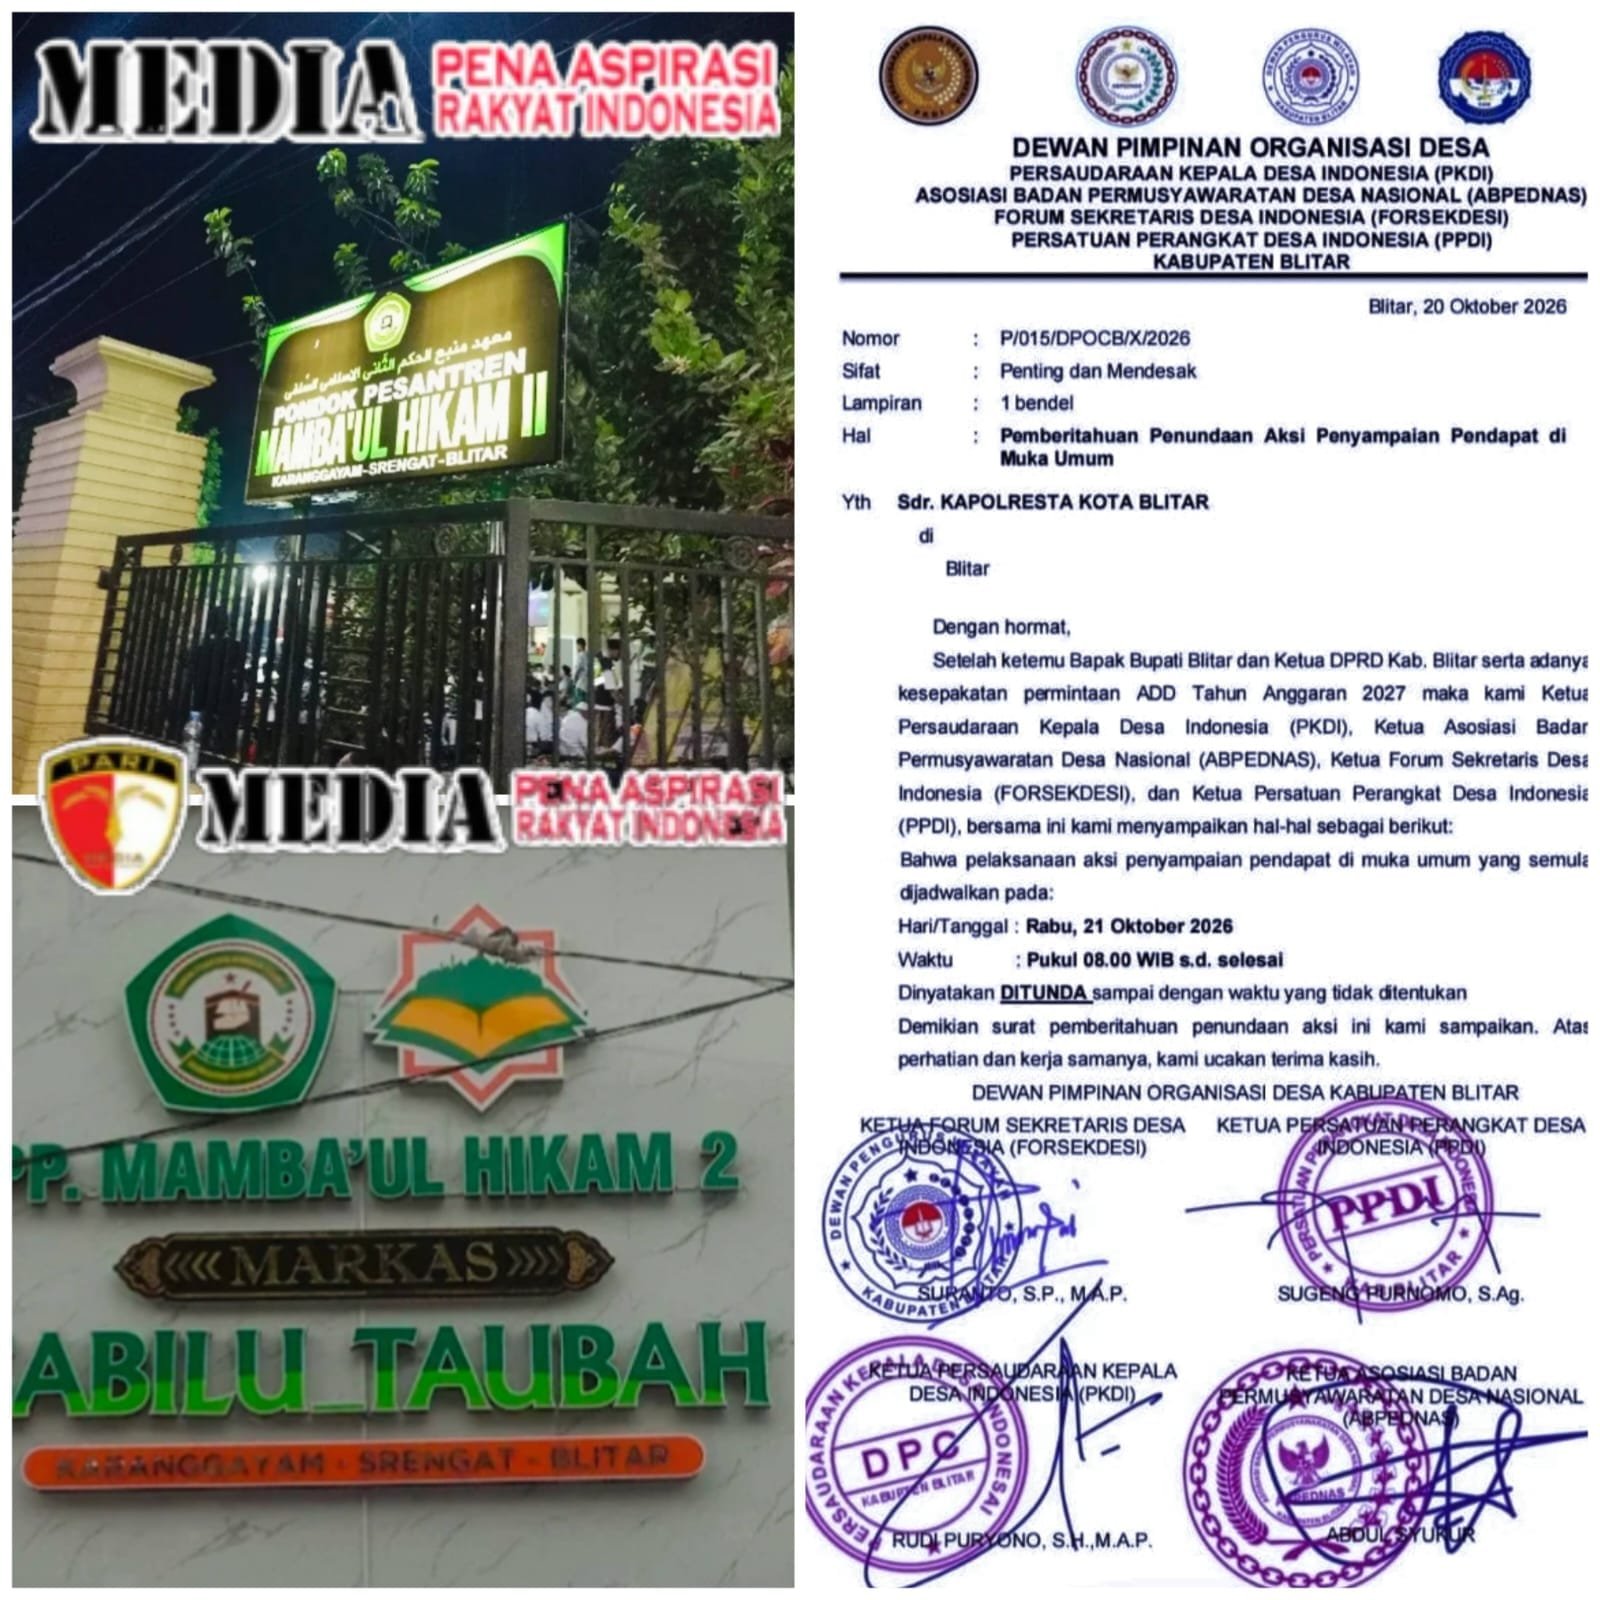
Rencana pemberian dana hibah untuk kawasan wisata religi Majelis Ta’lim Sabilu Taubah di Desa Karanggayam, Kecamatan Srengat, Kabupaten Blitar, telah memicu diskusi publik yang luas dan mendalam. Nilai yang diusulkan mencapai angka yang signifikan: Rp 4,7 miliar dalam rancangan awal APBD 2027, kemudian disepakati Rp 2,3 miliar setelah dipangkas Badan Anggaran (Banggar) DPRD Kabupaten Blitar . Secara terpisah, juga diajukan hibah Rp 25 miliar ke Pemerintah Provinsi Jawa Timur yang diklaim telah disetujui secara prinsip.
Berita ini tidak bermaksud menolak dukungan terhadap kegiatan keagamaan. Sebaliknya, tulisan ini hadir untuk membedah persoalan dari sisi regulasi keuangan negara secara objektif, berimbang, dan edukatif — sebagaimana prinsip jurnalisme yang terverifikasi dan bertanggung jawab.
Fakta di Lapangan
Ada dua hal yang berjalan beriringan di Kabupaten Blitar saat ini:
– Di satu sisi, ratusan aparatur desa dari 220 desa menuntut kenaikan Alokasi Dana Desa (ADD) sebesar total Rp 144 miliar. Jawaban resmi Pemkab Blitar menyebut proses harus melalui tahapan terlebih dahulu
– Di sisi lain, usulan hibah untuk satu kawasan relatif berjalan lebih cepat di pembahasan APBD, meski akhirnya dikurangi oleh Banggar DPRD
Anggota DPRD Kabupaten Blitar, Anik Wahjuningsih (Fraksi Golkar), menegaskan: “Secara prinsip kami welcome. Namun yang perlu dievaluasi adalah besar nominalnya. Masalahnya bukan memberi hibah ke Majelis Sabilu Taubah, pondok pesantren di Blitar tidak hanya satu.”
Sementara itu, Lutfi Aziz (Fraksi PKB), juga mengingatkan: “Persoalannya pondok di Blitar kan tidak hanya satu saja.”
Kerangka Regulasi: Belanja Wajib vs Belanja Diskresioner
Sesuai Undang-Undang No. 17 Tahun 2003 tentang Keuangan Negara, Pasal 31, uang negara dikelola secara tertib, taat pada peraturan perundang-undangan, efisien, ekonomis, efektif, transparan, dan bertanggung jawab serta memperhatikan rasa keadilan dan kepatutan .
Permendagri No. 77 Tahun 2020 tentang Pedoman Pengelolaan Keuangan Daerah menegaskan bahwa belanja hibah harus memenuhi asas keadilan, kepatutan, rasionalitas, dan manfaat untuk masyarakat .
Ada perbedaan mendasar yang sering luput dari pemahaman publik:
Kategori Sifat Hukum Contoh
Belanja Wajib Wajib & mengikat berdasarkan undang-undang ADD Desa (minimal 10% Dana Perimbangan), pendidikan dasar, kesehatan dasar, gaji ASN
Belanja Hibah Diskresioner, tidak wajib, tergantung kemampuan fiskal Dukungan kelembagaan, kegiatan tertentu, pembangunan fasilitas
Pemerintah pusat secara konsisten mengingatkan melalui Surat Edaran Kemendagri: urutan prioritas anggaran adalah belanja wajib terlebih dahulu, baru belanja diskresioner. Jika ruang fiskal terbatas, pilihan hukumnya jelas: belanja yang diamanatkan undang-undang didahulukan, bukan yang bersifat pilihan .
Argumen yang Mendukung Kebijakan
Pemerintah Kabupaten Blitar melalui Wakil Bupati, Beky Herdihansah, memiliki alasan yang layak diapresiasi:
– Dampak ekonomi nyata: Pengajian rutin Sabilu Taubah telah terbukti menggerakkan roda ekonomi warga sekitar — pedagang makanan, parkir, ojek, jasa pencetakan, dan transportasi memperoleh manfaat langsung
– Potensi wisata religi: Pembangunan masjid, replika Ka’bah untuk manasik haji, serta penataan kawasan UMKM dapat menjadikan Sabilu Taubah sebagai ikon wisata religi yang berdampak pada Pendapatan Asli Daerah (PAD) dan citra Kabupaten Blitar
– Kewajiban konstitusional: Negara berkewajiban melindungi, memajukan, dan memakmurkan kehidupan beragama warga negara
Semua ini adalah tujuan yang sah dan mulia.
Pertanyaan Kritis yang Sah Secara Regulasi
Pertanyaan yang muncul dari publik dan legislatif bukan penolakan terhadap kebaikan, melainkan penegakan prinsip hukum yang berlaku untuk semua pihak:
1. Prioritas Anggaran
Mengapa belanja diskresioner dapat diproses lebih cepat dibanding belanja wajib yang dituntut ratusan desa? Dalam kondisi anggaran terbatas, memprioritaskan salah satu berarti mengorbankan yang lain. Ini bukan soal benci atau suka, melainkan soal kepatuhan terhadap urutan hukum .
2. Asas Pemerataan dan Proporsionalitas
Ratusan pondok pesantren dan lembaga keagamaan lain di Kabupaten Blitar belum pernah tersentuh hibah dalam skala ratusan juta, apalagi miliaran. Jika satu lembaga mendapat ratusan kali lipat dibanding lembaga sejenis lainnya, apakah sudah memenuhi asas keadilan dan rasionalitas dalam Permendagri 77/2020?
3. Transparansi dan Akuntabilitas
Publik berhak mengetahui rincian RAB hibah Rp 2,3 miliar, siapa yang mengelola aset hasil pembangunan, serta mekanisme pertanggungjawabannya. Tanpa informasi terbuka, prinsip akuntabilitas publik belum terpenuhi sepenuhnya.
4. Koordinasi Antar-Tingkat Pemerintah
Pengajuan hibah Rp 25 miliar ke Pemprov Jatim perlu dipastikan tidak tumpang tindih pendanaan, selaras dengan prioritas pembangunan daerah secara menyeluruh, dan tidak menabrak prinsip keadilan fiskal di tingkat provinsi maupun kabupaten.
Penutup: Hibah Boleh, Aturan Tetap Berlaku
Hibah untuk kegiatan keagamaan adalah sah, mulia, dan diakui oleh hukum negara. Namun menurut regulasi yang berlaku, pemberiannya tidak boleh mengorbankan kewajiban dasar pemerintah kepada seluruh rakyat. Prinsip dasarnya sederhana:
Pemenuhan belanja wajib didahulukan — baru belanja diskresioner.
Publik berharap Pemkab Blitar dan DPRD Kabupaten Blitar dapat menjawab pertanyaan-pertanyaan di atas dengan data yang transparan. Keadilan fiskal bukan musuh pembangunan — melainkan fondasi agar pembangunan itu sendiri dapat dipertanggungjawabkan kepada seluruh rakyat Blitar.
Laporan ini disusun secara objektif dan berimbang. Kami membuka ruang yang sama luas bagi pihak manapun yang ingin menyampaikan tanggapan atau klarifikasi terkait isu ini.(FE)
Biro Blitar Raya, media-pari.com